CSRD-Umsetzung: Schritte, die Sie jetzt priorisieren sollten
Die drei wichtigsten Sofortaufgaben lauten: Erstens, prüfen, ob Ihr Unternehmen anhand von Mitarbeiterzahl, Umsatz und Bilanzsumme überhaupt berichtspflichtig wird. Zweitens Governance und Verantwortlichkeiten für das Projekt festlegen, bevor die erste Kennzahl erhoben wird. Drittens die doppelte Wesentlichkeitsanalyse anstoßen, denn sie entscheidet, welche ESRS-Datenpunkte Sie überhaupt berichten müssen. Behalten Sie dabei die Fristen im Blick, die durch das Omnibus-Paket und den sogenannten Stop-the-Clock-Mechanismus verschoben wurden, und klären Sie früh, ob eine Prüfung mit hinreichender Sicherheit angestrebt wird.
Kurz gesagt:
- Unternehmen sollten zuerst die Berichtspflicht anhand von Mitarbeiterzahl, Umsatz und Bilanzsumme prüfen und die Fristen wegen der EU-Verschiebungen genau beachten.
- Die klare Festlegung der Governance, Rollenverteilung und die Frühphase der Wesentlichkeitsanalyse sind entscheidend für eine erfolgreiche CSRD-Implementierung.
- Die doppelte Wesentlichkeitsanalyse erfordert eine gründliche Gap-Analyse, die Bewertung von Impact- und Finanzrelevanz sowie die Dokumentation einzelner Themen.
- Daten müssen systematisch aus internen Systemen gesammelt, priorisiert und bei Bedarf mit Schätzungen nachvollziehbar ergänzt werden, um validen Berichtswesen sicherzustellen.
- Die Berichterstattung erfolgt im einheitlichen ESEF-Format im Lagebericht, geprüft mit begrenzter Sicherheit, während eine nachhaltige Integration in die Unternehmensstrategie die Steuerungssicherheit erhöht.
Inhaltsverzeichnis
- Die 10 Schritte zur CSRD-Umsetzung im Überblick
- Wie starten Sie die ersten drei Schritte richtig?
- Wie führen Sie die doppelte Wesentlichkeitsanalyse durch?
- Wie organisieren Sie Datenerhebung und IT-Systeme?
- Was erwarten Prüfer bei Bericht und ESEF-Tagging?
- Wie wird Reporting zur festen Managementroutine?
- PLANEGY-Praxis: Konkrete Bausteine für die CSRD-Readiness
- Wie kommunizieren Sie die CSRD-Umsetzung intern und extern?
- Wie schulen Sie Mitarbeitende für CSRD-Konformität?
- Wie integrieren Sie Nachhaltigkeitsziele in die Unternehmensstrategie?
- Wie managen Sie Risiken und Chancen im Rahmen der CSRD?
- Kurzperspektive: Was zählt in den nächsten 90 bis 180 Tagen wirklich?
- Erstberatung zur CSRD-Umsetzung anfragen
- Quellen
- FAQ
Die 10 Schritte zur CSRD-Umsetzung im Überblick
Wer nach konkreten CSRD Umsetzung Schritten sucht, braucht zuerst eine Landkarte, keine Theorie. Die folgende Checkliste orientiert sich am etablierten 10-Schritte-Format der IZU/BIHK-Handlungshilfe und liefert zu jedem Schritt ein klares Ergebnis.
- Betroffenheit prüfen – Sie wissen, ob und ab welchem Geschäftsjahr Berichtspflicht besteht.
- Governance einrichten – Projektleitung, Lenkungskreis und Budget stehen fest.
- Anforderungen überblicken – Sie kennen die relevanten ESRS-Standardsets für Ihre Branche.
- Bestandsaufnahme (Gap-Analyse) – Vorhandene Daten und Lücken sind dokumentiert.
- Stakeholder einbinden – Interne und externe Interessenträger sind identifiziert und befragt.
- Doppelte Wesentlichkeitsanalyse – Wesentliche Themen (Impact und Financial) sind priorisiert und belegt.
- Datenstrategie festlegen – Zuständigkeiten und Systeme für Scope-1- bis Scope-3-Daten sind geklärt.
- Datenerhebung & IT-Integration – Kennzahlen fließen aus ERP- oder Fachsystemen in ein Reporting-Tool.
- Bericht erstellen & prüfen lassen – Der Nachhaltigkeitsbericht ist in den Lagebericht integriert und ESEF-tauglich.
- Kontinuierlich verbessern – Ein PDCA-Zyklus verankert Reporting als Managementroutine.
Für ein mittelständisches Unternehmen ist ein Pilot über einige Monate realistisch, ein vollständiger Rollout benötigt in der Regel mehrere Monate bis zu einem Jahr. Benennen Sie sofort eine Projektleitung, einen Finance-Ansprechpartner und einen IT-Kontakt, denn ohne diese drei Rollen bleibt jeder weitere Schritt Theorie.
Wie starten Sie die ersten drei Schritte richtig?
Die ersten Wochen entscheiden, ob das Projekt trägt oder ins Leere läuft. Es geht um Betroffenheit, Governance und einen ersten Überblick über die Anforderungen.
Schritt 1: Betroffenheit und Anwendungsbereich klären
Prüfen Sie drei Merkmale: Mitarbeiterzahl, Umsatz und Bilanzsumme, ergänzt um die Frage, ob eine Börsennotierung vorliegt. Der konsolidierte CSRD-Rechtsakt im Amtsblatt der EU definiert die Schwellenwerte und den zeitlichen Stufenplan. Dokumentieren Sie das Ergebnis dieser Prüfung schriftlich, mit Datum und Verantwortlichem, denn genau diese Herleitung wird später von Wirtschaftsprüfern nachgefragt. Wichtig: Das Omnibus-Paket der Europäischen Kommission hat Schwellenwerte und Fristen verschoben, weshalb ein aktueller Blick auf die Informationsseiten der EU-Kommission sich lohnt, bevor Sie einen Stichtag festlegen.
Schritt 2: Governance und Rollen festlegen
Ein CSRD-Projekt ohne klare Struktur zerfasert schnell zwischen Nachhaltigkeitsabteilung, Finance und IT. Bewährt hat sich folgendes Modell:
- Eine Projektleitung, die fachlich und zeitlich koordiniert.
- Ein Steuerungsausschuss mit Geschäftsführung, Finance und Nachhaltigkeit, der alle vier bis sechs Wochen tagt.
- Content-Owner pro ESRS-Themenblock, etwa für Klima, Personal oder Governance.
- Eine feste Schnittstelle zur Finanzabteilung, da der Bericht Teil des Lageberichts wird.
Profi-Tipp: Setzen Sie die Finance-Integration von Anfang an mit auf, nicht erst kurz vor Berichtsabgabe. Wirtschaftsprüfer erwarten ein internes Kontrollsystem, das Nachhaltigkeitsdaten genauso behandelt wie Finanzzahlen.
Schritt 3: Anforderungen und Standards überblicken
Bevor Sie in die Datenerhebung einsteigen, verschaffen Sie sich einen Überblick über die relevanten Standards, zum Beispiel zu ISR, ESG und katholischem Investment, die verschiedene Investmentlabels unterscheiden. Die ESRS-Materialien der EFRAG liefern die methodische Basis, während der Eur-Lex-Rechtstext die rechtliche Verbindlichkeit klärt. Ein Vergleich zwischen CSRD und älteren ESG-Rahmenwerken hilft dabei, Missverständnisse im Unternehmen früh auszuräumen, wie in unserem Beitrag zu CSRD und ESG beschrieben.
Wie führen Sie die doppelte Wesentlichkeitsanalyse durch?
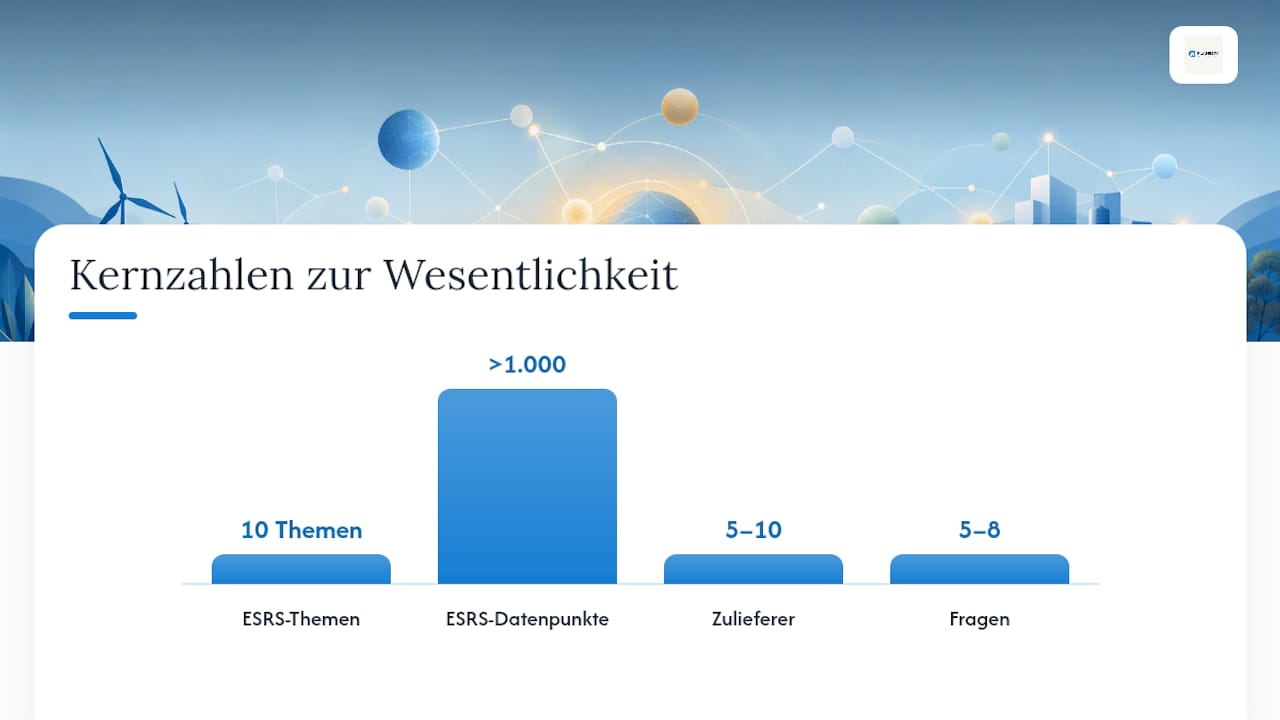
Die doppelte Wesentlichkeitsanalyse ist das Herzstück der gesamten CSRD Implementierung. Sie entscheidet, welche der über 1.000 ESRS-Datenpunkte für Ihr Unternehmen überhaupt relevant sind, und ohne belastbare Dokumentation gilt sie bei der Prüfung als größte Schwachstelle.
Gap-Analyse als Startpunkt. Sammeln Sie zunächst, was bereits existiert: Umweltkennzahlen aus dem Energiemanagement, Personalkennzahlen aus dem HR-System, Lieferkettendaten aus dem Einkauf. Vergleichen Sie diesen Bestand mit den ESRS-Themenblöcken E1 bis E5, S1 bis S4 und G1, und markieren Sie jede Lücke einzeln statt pauschal “unvollständig” zu vermerken.
- Interne Datenquellen systematisch auflisten (ERP, Energiemanagement, Personalwesen).
- Lieferketten-Checks bei den fünf bis zehn größten Zulieferern beginnen, nicht bei allen gleichzeitig.
- Vorhandene Zertifizierungen wie ISO 50001 oder EMAS als Datenquelle nutzen, da sie oft bereits geprüfte Kennzahlen liefern.
- Ergebnisse in einer zentralen Übersicht mit Verantwortlichem und Frist je Lücke festhalten.
Methodik der doppelten Wesentlichkeit. Bewerten Sie jedes potenzielle Thema aus zwei Richtungen: der Wirkung auf Mensch und Umwelt (Impact-Perspektive) und der finanziellen Relevanz für das Unternehmen (Financial-Perspektive). Die EFRAG-Leitlinie zur Wesentlichkeitsbewertung schlägt dafür eine Scoring-Matrix vor, in der jedes Impact, Risk oder Opportunity (IRO) auf einer Skala bewertet und begründet wird. Eine Heatmap macht das Ergebnis für den Steuerungsausschuss auf einen Blick verständlich.
Ein IRO-Register mit Bewertungsbegründung, Datum und verantwortlicher Person ist keine Kür, sondern die Grundlage für die spätere Prüfbarkeit des gesamten Berichts. Prüfer verlangen genau diese Nachvollziehbarkeit, nicht nur das Endergebnis.
Stakeholder-Einbindung dokumentieren. Befragen Sie mindestens Mitarbeitende, wichtige Kunden, Investoren und, wo sinnvoll, Vertreter der Standortgemeinde. Ein einfacher Online-Fragebogen mit fünf bis acht Fragen reicht oft aus, wichtiger ist die saubere Protokollierung: wer wurde befragt, wann, mit welchem Ergebnis. Für einen tieferen methodischen Einstieg lohnt sich unser Praxisleitfaden zur doppelten Wesentlichkeitsanalyse.
Wie organisieren Sie Datenerhebung und IT-Systeme?
Sobald die wesentlichen Themen feststehen, wird aus der Analyse eine Datenaufgabe. Genau hier scheitern viele Projekte, weil Zahlen verstreut in Excel-Tabellen, Energiemanagementsystemen und Personalabteilungen liegen.
Datenpunkte priorisieren. Nicht alle ESRS-Datenpunkte sind gleich dringend. Beginnen Sie mit den Klimathemen E1 bis E3, weil sie meist die größte Wesentlichkeit tragen und am ehesten schon teilweise erfasst werden, etwa über Energieaudits nach EN 16247. Personalkennzahlen (S1) und Governance-Angaben (G1) folgen danach, da sie oft bereits im HR- und Compliance-System vorliegen.
Rollen klar verteilen.
- Ein Content-Owner pro Themenblock verantwortet die fachliche Richtigkeit der Zahlen.
- Ein Daten-Steward sorgt dafür, dass Zahlen aus verschiedenen Systemen konsistent definiert sind, etwa bei der Abgrenzung von Scope-1- und Scope-2-Emissionen.
- Eine IT-Schnittstelle bindet ERP-Systeme wie SAP, aber auch einfache CSV-Exporte aus Fachanwendungen, an das zentrale Reporting-Tool an.
Für die technische Umsetzung liefert unser Beitrag zu ESG-Reporting-Software eine Orientierung, welche Systeme sich für welche Unternehmensgröße eignen.
Scope-3 ist der Knackpunkt. Während Scope 1 und Scope 2 meist gut greifbar sind, weil sie aus eigenen Energie- und Fuhrparkdaten stammen, wird Scope 3 schnell zur größten Unsicherheit im gesamten Bericht. Ein Pilotprojekt für einen einzelnen Lieferketten-Ausschnitt, etwa die zehn wichtigsten Zulieferer, hilft dabei, Datenflüsse und Validierungslogik zu testen, bevor Sie das Vorgehen auf die gesamte Lieferkette ausrollen.
Mit Datenlücken professionell umgehen. Wo belastbare Primärdaten fehlen, sind branchenübliche Schätzwerte zulässig, solange die Methodik dokumentiert ist. Legen Sie ein Schätzwert-Protokoll an: welche Annahme, welche Quelle, welches Ersatzverfahren. Das schützt Sie bei der späteren Prüfung, weil Wirtschaftsprüfer laut den Q&A-Dokumenten der Wirtschaftsprüferkammer vor allem Nachvollziehbarkeit der Methodik prüfen, nicht absolute Perfektion der Zahlen.
Profi-Tipp: Bauen Sie ein Validierungs-Vier-Augen-Prinzip ein, bei dem der Content-Owner die Zahl liefert und der Daten-Steward sie gegen die Vorperiode und gegen Plausibilitätsgrenzen prüft, bevor sie ins Reporting-Tool wandert.
Ausführliche Vorgehensweisen zur Datenpunkt-Erhebung selbst finden Sie in unserer Praxis-Roadmap zu CSRD-Datenpunkten.
Was erwarten Prüfer bei Bericht und ESEF-Tagging?
Der fertige Nachhaltigkeitsbericht wird kein separates PDF, sondern Teil des Lageberichts, und er muss im europäischen einheitlichen elektronischen Format (ESEF) mit maschinenlesbaren Tags versehen werden.
Ein bewährtes Kapitelraster orientiert sich an der PAT-Struktur, also Policies, Actions und Targets, ergänzt um die zugehörigen Metriken. Vor der Freigabe braucht es folgende Checkpunkte:
- Sind alle wesentlichen ESRS-Themen aus der Wesentlichkeitsanalyse im Bericht abgedeckt?
- Ist jede Kennzahl mit Quelle und Berechnungsmethodik hinterlegt?
- Sind die ESEF-Tags korrekt gesetzt und maschinenlesbar geprüft?
- Liegt eine Freigabe von Geschäftsführung und Finance vor?
Prüfer verlangen dabei nicht nur die Endzahlen, sondern auch die Methodik dahinter: Wie wurde die Wesentlichkeit hergeleitet, welche internen Kontrollen sichern die Datenqualität, welche Annahmen stecken in Schätzwerten. Aktuell verlangt die CSRD zunächst eine Prüfung mit begrenzter Sicherheit (limited assurance), mit der Aussicht, dass die EU diese Anforderung mittelfristig auf hinreichende Sicherheit (reasonable assurance) verschärft. Die WPK-Q&A-Dokumente beschreiben, welche Nachweise dafür konkret erwartet werden.
- Ein durchsuchbarer Index aller Datenpunkte mit Verweis auf die jeweilige Quelle erspart in der Prüfung viel Suchzeit.
- Eine Versionshistorie des Berichts zeigt, wann welche Zahl geändert wurde und warum.
Wie wird Reporting zur festen Managementroutine?
Der letzte der zehn Schritte ist der, der am häufigsten unterschätzt wird: aus einem einmaligen Projekt eine dauerhafte Routine zu machen. Ohne diesen Schritt beginnt im nächsten Berichtsjahr die gleiche Hektik von vorn.
Ein PDCA-Zyklus (Plan, Do, Check, Act) gibt der Nachhaltigkeitsberichterstattung eine feste Struktur. Planen Sie im ersten Quartal Ziele und Datenpunkte für das laufende Jahr, erheben Sie unterjährig, prüfen Sie die Zahlen im dritten Quartal gegen Zwischenziele und passen Sie im vierten Quartal Prozesse an, bevor der eigentliche Berichtszyklus beginnt.
Ein internes Kontrollsystem für Nachhaltigkeitsdaten sollte dieselbe Sorgfalt bekommen wie das für Finanzdaten: klare Verantwortlichkeiten, Vier-Augen-Prinzip bei kritischen Kennzahlen, regelmäßige Plausibilitätschecks.
| Element | Empfohlener Rhythmus | Verantwortlich |
|---|---|---|
| Datenvalidierung | Quartalsweise | Daten-Steward |
| Management-Review | Alle 4 bis 6 Wochen | Steuerungsausschuss |
| Wesentlichkeitsanalyse aktualisieren | Jährlich | Projektleitung |
| Internes Kontrollsystem prüfen | Halbjährlich | Finance |
Erfolgreiche Unternehmen etablieren Prozesse zunächst grob und verfeinern sie iterativ, statt von Anfang an Datenperfektion anzustreben. Eine nachvollziehbare Methodendokumentation zählt bei der Prüfung meist mehr als hundertprozentige Vollständigkeit im ersten Jahr.
PLANEGY-Praxis: Konkrete Bausteine für die CSRD-Readiness
Die Theorie der zehn Schritte ist das eine, die Umsetzung im laufenden Betrieb das andere. PLANEGY unterstützt Unternehmen an genau den Stellen, an denen interne Teams meist ins Stocken geraten.
- Aufbau automatisierter ESG-Reporting-Dashboards, die Kennzahlen direkt aus bestehenden Systemen ziehen statt sie manuell zu pflegen.
- Ein Datenerfassungspilot für Scope-1- bis Scope-3-Kennzahlen, der Datenflüsse und Verantwortlichkeiten vor dem vollständigen Rollout testet.
- Screening und Akquise passender Fördermittel, etwa aus BEW-, KfW- oder BAFA-Programmen, wenn Maßnahmen zur CO₂-Reduktion Investitionen erfordern.
- Begleitung auf dem Weg zur Prüfungsreife, inklusive Dokumentation der Methodik, die Wirtschaftsprüfer erwarten.
Externe Unterstützung lohnt sich vor allem dann, wenn interne Kapazitäten für die parallele Betreuung von Wesentlichkeitsanalyse, Datenpiloten und Berichtserstellung fehlen. Ein technologieoffener Blick auf Anlagenkonzepte und Fördermittel spart dabei oft mehr Zeit, als die interne Suche nach der passenden Förderlinie kosten würde.
Wie kommunizieren Sie die CSRD-Umsetzung intern und extern?
Ein CSRD-Projekt, das nur im Nachhaltigkeitsteam bekannt ist, scheitert an der Datenbeschaffung. Ohne interne Kommunikation liefern Fachabteilungen Zahlen zu spät oder in der falschen Definition.
Legen Sie früh fest, wer wann welche Information braucht. Die Geschäftsführung interessiert sich für strategische Risiken und Chancen, Fachabteilungen für konkrete Datenanfragen mit Frist, der Betriebsrat für Auswirkungen auf Mitarbeitende. Eine kurze Auftakt-Information an alle Content-Owner, gefolgt von monatlichen Statusmails, hält das Projekt sichtbar, ohne Meetings zu überfrachten.
Extern wird Kommunikation heikler, weil der Nachhaltigkeitsbericht Teil des Lageberichts wird und damit öffentlich einsehbar ist. Vermeiden Sie vorschnelle Aussagen zu Zielen, die noch nicht durch die Wesentlichkeitsanalyse belegt sind, denn unbelegte Klimaaussagen fallen zunehmend unter die Green-Claims-Regulierung der EU. Die Informationsseite der EU-Kommission zu Green Claims zeigt, wie eng Nachweispflicht und öffentliche Kommunikation inzwischen verknüpft sind.
Investoren und Kunden erwarten zunehmend, dass Nachhaltigkeitsaussagen mit denselben Belegen unterlegt sind wie Finanzkennzahlen. Eine klare, zurückhaltende Sprache im Bericht schützt besser vor Reputationsrisiken als vollmundige Formulierungen ohne Datengrundlage.
Wie schulen Sie Mitarbeitende für CSRD-Konformität?
Datenqualität entsteht nicht im Reporting-Tool, sondern bei der Person, die die Zahl zuerst erfasst. Deshalb ist Schulung kein Nebenschauplatz, sondern eine der wirksamsten Maßnahmen gegen spätere Prüfungsprobleme.
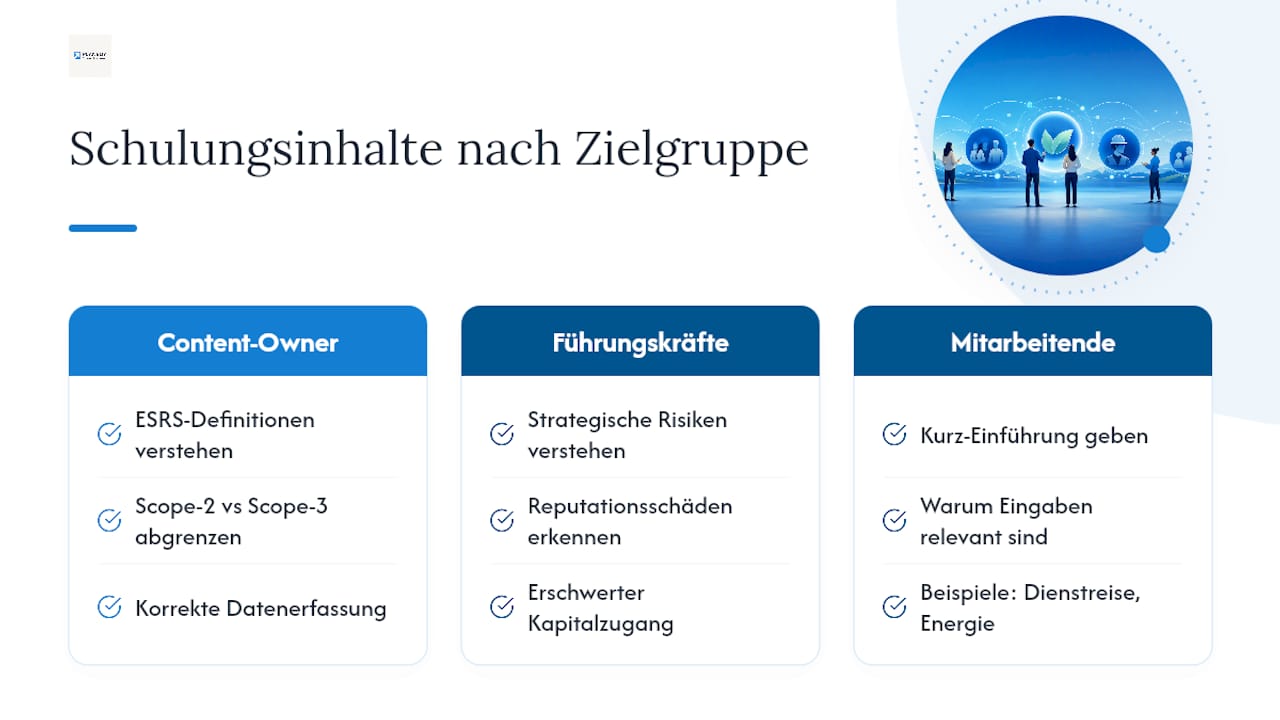
Drei Zielgruppen brauchen unterschiedliche Inhalte. Content-Owner benötigen ein vertieftes Verständnis der ESRS-Definitionen ihres Themenblocks, damit sie Scope-2-Emissionen nicht mit Scope-3-Werten vermischen. Führungskräfte brauchen vor allem ein Verständnis der strategischen Risiken, die aus fehlender CSRD-Konformität entstehen können, von Reputationsschäden bis zu erschwertem Kapitalzugang. Mitarbeitende in der Breite profitieren von einer kurzen Einführung, warum ihre Dateneingaben, etwa Dienstreisedaten oder Energieverbrauch am Standort, überhaupt relevant werden.
Ein zweistündiger Auftaktworkshop pro Themenblock, gefolgt von einer schriftlichen Kurzanleitung für die laufende Dateneingabe, reicht in der Praxis oft aus. Wiederholen Sie die Schulung jährlich, weil sich ESRS-Anforderungen und interne Zuständigkeiten verändern können.
Profi-Tipp: Binden Sie eine kurze Selbstprüfungs-Checkliste in jede Datenerhebungsvorlage ein, damit Content-Owner offensichtliche Fehler schon vor der Abgabe an den Daten-Steward erkennen.
Wie integrieren Sie Nachhaltigkeitsziele in die Unternehmensstrategie?
Ein Nachhaltigkeitsbericht, der losgelöst von der eigentlichen Unternehmensstrategie entsteht, bleibt Pflichtübung statt Steuerungsinstrument. Die doppelte Wesentlichkeitsanalyse liefert dafür die Brücke, denn sie zeigt, welche Nachhaltigkeitsthemen tatsächlich finanzielle Relevanz für Ihr Geschäftsmodell haben.
Übersetzen Sie die wesentlichen Themen aus der Analyse in konkrete strategische Ziele mit Zeithorizont. Wenn Energiekosten und CO₂-Bepreisung als finanziell wesentlich eingestuft wurden, gehört eine Reduktionsstrategie in die mittelfristige Unternehmensplanung, nicht nur in den Nachhaltigkeitsbericht. Technologieoffene Lösungen wie Nahwärmesysteme, BioLPG als Brückentechnologie oder effizientere Anlagenkonzepte lassen sich dabei direkt an die aus der Wesentlichkeitsanalyse abgeleiteten Ziele koppeln.
Verknüpfen Sie CSRD-Kennzahlen mit der internen Zielvereinbarung von Führungskräften. Wo Emissionsreduktion oder Ressourceneffizienz Teil der Boni oder Zielvorgaben werden, steigt die Priorität im Alltag deutlich, verglichen mit einem Ziel, das nur im Nachhaltigkeitsbericht steht. Die Integration muss dabei keine große strategische Neuausrichtung bedeuten. Oft reicht es, bestehende Investitionsentscheidungen, etwa zur Anlagenmodernisierung, konsequent an den priorisierten ESRS-Themen zu spiegeln.
Wie managen Sie Risiken und Chancen im Rahmen der CSRD?
Die CSRD verlangt nicht nur Berichterstattung über vergangene Kennzahlen, sondern auch eine Einschätzung zukünftiger Risiken und Chancen, die aus Nachhaltigkeitsthemen entstehen. Genau das IRO-Register aus der Wesentlichkeitsanalyse ist dafür die Grundlage.
Physische Risiken wie Hitzeperioden oder Wasserknappheit betreffen produzierende Unternehmen anders als Dienstleister, während Übergangsrisiken, etwa steigende CO₂-Preise oder neue Regulierung, praktisch jede Branche treffen. Bewerten Sie für jedes Risiko, wie wahrscheinlich es eintritt und wie stark es die Finanzlage beeinflussen könnte, und dokumentieren Sie diese Einschätzung mit Datum und Verantwortlichem.
Chancen verdienen dieselbe Sorgfalt wie Risiken, werden aber häufig vernachlässigt. Eine frühzeitige Umstellung auf klimaneutrale Energieträger kann sich als Wettbewerbsvorteil bei öffentlichen Ausschreibungen erweisen, während Fördermittel für Effizienzmaßnahmen finanzielle Spielräume schaffen, die ohne aktive Suche ungenutzt bleiben. Ein Risiko- und Chancenregister, das quartalsweise aktualisiert wird, verbindet CSRD-Reporting mit echter unternehmerischer Steuerung statt einer reinen Pflichtübung.
Kurzperspektive: Was zählt in den nächsten 90 bis 180 Tagen wirklich?
Die meisten CSRD-Projekte scheitern nicht an der Komplexität der ESRS-Standards, sondern an der Reihenfolge. Wer mit Datenerhebung beginnt, bevor Betroffenheit und Governance geklärt sind, sammelt Zahlen, die später niemand braucht. Meine klare Priorität für die nächsten Monate: erst Betroffenheit rechtssicher dokumentieren, dann Governance mit echten Entscheidungsbefugnissen aufsetzen, erst danach einen kleinen Datenerfassungspilot starten, etwa für Scope-1- und Scope-2-Emissionen an einem Standort.
Iterative Umsetzung schlägt Perfektionismus, weil Prüfer im ersten Berichtsjahr vor allem Methodik und Nachvollziehbarkeit bewerten, nicht hundertprozentige Datenabdeckung. Wer intern Ressourcen verteilt, sollte Finance und Nachhaltigkeit von Anfang an gemeinsam denken, nicht als getrennte Projekte, die sich erst kurz vor Abgabe treffen.
— Alexios Donas
Erstberatung zur CSRD-Umsetzung anfragen
Externe Dienstleister verbinden oft die Bereiche Energieberatung, Fördermittelakquise und automatisiertes ESG-Reporting aus einer Hand. Wo interne Teams Wesentlichkeitsanalyse, Datenpilot und Fördersuche parallel stemmen müssen, kann externe Unterstützung bei der technischen und regulatorischen Detailarbeit hilfreich sein, technologieoffen und ohne Bindung an einen bestimmten Anlagenhersteller.
Das Leistungsspektrum reicht von der kommunalen Wärmeplanung und Anlagenkonzeption bis zum automatisierten ESG-Reporting mit KPI-Dashboards, die Kennzahlen direkt aus bestehenden Systemen ziehen. Wer dauerhafte operative Unterstützung sucht, statt ein einmaliges Projekt zu beauftragen, findet mit dem Klimaschutzmanagement im Abo eine laufende Begleitung für Berichtszyklen und Zielverfolgung. Industriebetriebe, die zusätzlich Genehmigungsverfahren nach der 4. BImSchV oder Energieaudits nach EN 16247 benötigen, finden auf der Industrieseite von PLANEGY passende Ansprechpunkte.
Vereinbaren Sie ein erstes Scoping-Gespräch, in dem PLANEGY Ihre Betroffenheit einordnet und die nächsten sinnvollen Schritte für Ihr Unternehmen benennt.
Quellen
Der Eur-Lex-Rechtsakt zur CSRD bildet die rechtlich verbindliche Grundlage jeder Umsetzung. Die EFRAG-Leitlinie zur Wesentlichkeitsbewertung liefert die methodische Basis für die doppelte Wesentlichkeitsanalyse. Die Informationsseiten der Europäischen Kommission halten Sie über Omnibus-Änderungen auf dem Laufenden. Die Q&A-Dokumente der Wirtschaftsprüferkammer klären Prüfungsfragen aus deutscher Perspektive, während die IZU/BIHK-Handlungshilfe das praxiserprobte 10-Schritte-Format liefert, an dem sich dieser Leitfaden orientiert.
- Eur-Lex: CSRD‑Rechtsakt
- EFRAG — IG1 Materiality Assessment
- Europäische Kommission — ESRS / Beteiligungsseite
- Wirtschaftsprüferkammer — Q&A CSRD (12-09-2025)
FAQ
Wie wird die CSRD-Richtlinie in Deutschland umgesetzt?
Die CSRD wird über ein deutsches Umsetzungsgesetz in nationales Recht überführt, das die Berichtspflicht direkt in das Handelsgesetzbuch integriert und den Nachhaltigkeitsbericht zum festen Bestandteil des Lageberichts macht. Praktisch läuft die Umsetzung über die zehn Schritte von Betroffenheitsprüfung bis Prüfungsreife ab, wie sie die IZU/BIHK-Handlungshilfe beschreibt.
Bis wann muss die CSRD umgesetzt werden?
Die genauen Fristen hängen von Unternehmensgröße und Kategorie ab und wurden durch das Omnibus-Paket der EU teilweise verschoben. Verlässliche, aktuelle Stichtage für Ihre konkrete Unternehmenskategorie finden Sie auf den Informationsseiten der Europäischen Kommission sowie im Eur-Lex-Rechtstext.
Wie ist der aktuelle Stand der CSRD-Richtlinie?
Die Richtlinie ist rechtlich in Kraft, wurde aber durch das Omnibus-Paket der EU-Kommission in Bezug auf Fristen, Schwellenwerte und Detailtiefe der ESRS-Standards nachjustiert. Unternehmen sollten regelmäßig prüfen, ob sich ihre Kategorie oder ihr Stichtag durch diese Vereinfachungen verändert hat.
Was kostet eine CSRD-Beratung durch PLANEGY?
PLANEGY veröffentlicht keine pauschalen Preise für CSRD-Beratungsleistungen, da der Aufwand stark vom Umsetzungsstand des Unternehmens abhängt. Aktuelle Konditionen erhalten Sie über die Leistungsseite von PLANEGY nach einem ersten Scoping-Gespräch.
Welche Schritte gehören zur doppelten Wesentlichkeitsanalyse?
Zur doppelten Wesentlichkeitsanalyse gehören die Bewertung jedes Themas aus Impact- und Financial-Perspektive, die Dokumentation in einem IRO-Register und die Einbindung relevanter Stakeholder. Die EFRAG-Leitlinie zur Materialitätsbewertung liefert dafür ein anerkanntes Bewertungsraster.