ESRS E1 Anforderungen: Was Unternehmen jetzt umsetzen müssen
ESRS E1 verlangt verpflichtende Offenlegungen zu Klimaschutz, Anpassung und Energie, konkret gegliedert in neun Disclosure Requirements von E1‑1 bis E1‑9. Welche davon ein Unternehmen tatsächlich berichten muss, entscheidet die doppelte Wesentlichkeitsanalyse. Für einzelne Datenpunkte, etwa bestimmte Scope‑3‑Angaben oder die finanziellen Effekte in E1‑9, gelten Übergangsfristen. Wer jetzt startet, sollte die Wesentlichkeitsprüfung, die Datenerhebung und den Übergangsplan parallel aufsetzen, nicht nacheinander.
Kurz gesagt:
- Unternehmen sollten eine doppelte Wesentlichkeitsanalyse durchführen, um festzulegen, welche der neun Offenlegungsanforderungen tatsächlich berichten müssen.
- Der Übergangsplan (E1‑1) ist die komplexeste Anforderung und verlangt eine konkrete Dekarbonisierungsstrategie mit Meilensteinen, die vom Management beschlossen wird.
- Die Erhebung und Kontrolle der Emissionsdaten, insbesondere Scope‑3‑Daten, sind die größten operativen Herausforderungen und erfordern eine lückenlose Nachvollziehbarkeit.
- Für kleinere Unternehmen gelten Fristen und Ausnahmeregelungen, die eine zeitliche Entlastung bieten, aber schriftlich dokumentiert werden müssen.
- Die Verbindung zwischen Klimazielen, Governance und finanziellen Effekten muss formell nachgewiesen und transparent dokumentiert sein, um Prüfungen zu bestehen.
Inhaltsverzeichnis
- Überblick: Zweck, Anwendungsbereich und Verbindung zu ESRS 1/2
- Die neun Disclosure Requirements E1‑1 bis E1‑9
- Doppelte Wesentlichkeit: Entscheidung, Dokumentation und Folgen einer Nicht-Wesentlich-Feststellung
- Daten-, Systems- und Kontrollanforderungen für E1: praktische Umsetzung
- Phasen, Übergangsregelungen und häufige Ausnahmeregelungen
- Governance, Strategieverknüpfung und Management-Freigaben nach E1
- Praxisleitfaden: Konkrete Schritte zur Umsetzung
- Autorperspektive: Worauf Entscheider besonders achten sollten
- Wie PLANEGY Unternehmen bei ESRS E1 unterstützt
- Quellen
- FAQ
Überblick: Zweck, Anwendungsbereich und Verbindung zu ESRS 1/2
ESRS E1 deckt drei Themenfelder ab: Klimaschutz (Mitigation), Anpassung an den Klimawandel (Adaptation) und Energie. Der Standard ist Teil der ESRS‑Architektur, die mit der Delegated Regulation (EU) 2023/2772 rechtsverbindlich verankert wurde. Ohne diesen Rahmen gibt es keine E1‑Pflicht, denn er definiert, für welche Unternehmen die CSRD überhaupt greift und welche Standards anzuwenden sind.
Zwei übergeordnete Standards rahmen E1 ein. ESRS 1 legt die methodischen Grundprinzipien fest, darunter die doppelte Wesentlichkeit als zentrales Filterkriterium. ESRS 2 verlangt allgemeine Angaben zu Governance, Strategie und den identifizierten Risiken, Chancen und Auswirkungen (IROs), auf die E1 anschließend aufbaut. Ein Unternehmen kann also nicht direkt mit E1‑1 beginnen, ohne vorher die Wesentlichkeitsfrage über ESRS 2 beantwortet zu haben.
Wichtig für die Praxis: Nicht jedes Unternehmen muss jede der neun Disclosure Requirements befüllen. Nur wesentliche Themen werden berichtspflichtig, alles andere kann mit Begründung ausgeschlossen werden.
Für die Berichterstattung selbst gelten formale Vorgaben, die oft unterschätzt werden:
- Der Nachhaltigkeitsbericht muss maschinenlesbar mit einem digitalen Mark‑up versehen werden.
- Angaben unterliegen einer externen Prüfungspflicht (Assurance), zunächst mit begrenzter Sicherheit.
- Kennzahlen müssen konsistent mit den Finanzberichten sein, nicht als isolierte Nachhaltigkeitskennziffern stehen.
- Die Offenlegung folgt den EU‑Leitlinien zu Berichtsformaten, die auch Übergangsfristen für einzelne Angabepflichten regeln.
Diese formalen Anforderungen wirken auf den ersten Blick technisch, entscheiden aber darüber, ob ein Bericht bei der Prüfung besteht oder zurückgewiesen wird.
Die neun Disclosure Requirements E1‑1 bis E1‑9
ESRS E1 gliedert sich in neun klar definierte Disclosure Requirements, die zusammen ein durchgängiges Bild von Strategie, Risiko und Kennzahlen ergeben sollen. Jede einzelne Anforderung für ESRS E1 hat einen eigenen Zweck, und sie bauen aufeinander auf.
E1‑1: Übergangsplan (Transition Plan). Diese Anforderung ist wohl die anspruchsvollste im gesamten Standard. Unternehmen müssen darlegen, wie ihr Geschäftsmodell mit dem Ziel der Klimaneutralität und einer Begrenzung der Erwärmung auf 1,5 Grad vereinbar ist. Der EFRAG‑Implementierungsleitfaden verlangt konkrete Dekarbonisierungshebel, Investitionspläne (CapEx/OpEx) und eine Aussage dazu, ob und wie der Plan von der Geschäftsleitung beschlossen wurde. Wer keinen Übergangsplan hat, muss das explizit begründen und einen Zeitpunkt nennen, bis zu dem einer erarbeitet wird.
E1‑2: Politiken zu Klimaschutz und Anpassung. Hier wird verlangt, welche internen Richtlinien existieren, um Klimarisiken zu steuern und Emissionen zu senken. Reine Absichtserklärungen reichen nicht, gefragt sind dokumentierte Prozesse mit Verantwortlichkeiten.
E1‑3: Maßnahmen und Ressourcen. Diese Anforderung verlangt eine Liste konkreter Maßnahmen, die finanziellen und personellen Ressourcen dahinter und den erwarteten Beitrag zur Emissionsreduktion. Ein Investitionsprogramm ohne bezifferten CO2‑Effekt gilt als unvollständig.
E1‑4: Ziele (Targets). Unternehmen müssen quantifizierte, terminierte Reduktionsziele nennen, idealerweise wissenschaftsbasiert. Zwischenziele für 2030 und ein Endziel, etwa für 2050, sind der übliche Rahmen, an dem sich die Prüfer orientieren.
E1‑5: Energieverbrauch und Energiemix. Diese Disclosure Requirement verlangt eine Aufschlüsselung des Energieverbrauchs nach Quelle, mit besonderem Fokus auf den Anteil fossiler Energieträger versus erneuerbarer Energien. Für energieintensive Branchen greifen zusätzliche, granulare Berichtspflichten.
E1‑6: Treibhausgasemissionen (Scope 1, 2 und 3). Das ist der Kern, an dem die meisten Unternehmen zunächst scheitern. Verlangt werden Bruttoemissionen in allen drei Bereichen, von der direkten Verbrennung in eigenen Anlagen (Scope 1) über zugekaufte Energie (Scope 2) bis zur vor- und nachgelagerten Lieferkette (Scope 3). Scope 3 ist erfahrungsgemäß der größte Aufwandstreiber, weil Daten von Lieferanten und Kunden eingeholt werden müssen, auf die man selbst kaum Einfluss hat.
E1‑7: Emissionsminderungen durch CO2‑Entnahme und Zertifikate (Removals). Wer Kompensationsprojekte finanziert oder CO2 aus der Atmosphäre entfernt, muss das getrennt von den eigentlichen Reduktionszielen ausweisen. Diese Trennung verhindert, dass Zertifikate echte Emissionssenkungen kaschieren.
E1‑8: Interne CO2‑Bepreisung. Nutzt ein Unternehmen einen internen CO2‑Preis zur Steuerung von Investitionsentscheidungen, muss die Methodik offengelegt werden, samt Anwendungsbereich und Preisniveau.
E1‑9: Erwartete finanzielle Effekte. Diese letzte Anforderung verlangt eine Einschätzung, wie sich physische und Übergangsrisiken finanziell auswirken könnten, etwa auf Vermögenswerte, Umsatz oder Kapitalkosten. E1‑9 unterliegt aktuell einer phasenweisen Anwendung, viele Unternehmen dürfen bestimmte quantitative Angaben in den ersten Berichtsjahren noch auslassen. Das entbindet jedoch nicht von einer qualitativen Einschätzung der Risiken.
Zusammengefasst verlangt jede Anforderung für ESRS E1 etwas anderes: E1‑1 bis E1‑4 betreffen Strategie und Ziele, E1‑5 bis E1‑8 die operativen Kennzahlen, E1‑9 die finanzielle Übersetzung. Wer diese Reihenfolge in der internen Projektplanung übernimmt, vermeidet doppelte Arbeit.
Doppelte Wesentlichkeit: Entscheidung, Dokumentation und Folgen einer Nicht-Wesentlich-Feststellung
Die doppelte Wesentlichkeit entscheidet, welche der neun Disclosure Requirements ein Unternehmen tatsächlich befüllen muss, und sie funktioniert in zwei Richtungen gleichzeitig. Die Inside‑out‑Perspektive fragt, wie stark das eigene Geschäft die Umwelt beeinflusst, also welche Emissionen, welcher Energieverbrauch, welche Auswirkungen auf das Klima entstehen. Die Outside‑in‑Perspektive fragt umgekehrt, wie stark der Klimawandel das eigene Geschäftsmodell finanziell trifft, etwa durch Extremwetter, steigende CO2‑Preise oder regulatorische Eingriffe.
Eine strukturierte Wesentlichkeitsanalyse folgt in der Praxis meist diesen Schritten:
- Identifikation relevanter Klimathemen entlang der eigenen Wertschöpfungskette, inklusive vorgelagerter Lieferanten und nachgelagerter Nutzung der Produkte.
- Bewertung der Inside‑out‑Auswirkungen anhand von Schwellenwerten für Ausmaß, Umfang und Irreversibilität.
- Bewertung der Outside‑in‑Risiken anhand von Szenarioanalysen, häufig mit Klimapfaden von 1,5 Grad bis über 3 Grad Erwärmung.
- Zusammenführung beider Perspektiven in einer Matrix, die pro Thema eine klare Ja/Nein‑Entscheidung zur Wesentlichkeit dokumentiert.
- Freigabe der Entscheidung durch das Leitungsorgan, mit Datum und Verantwortlichkeit.
Wer zum Ergebnis kommt, dass Klimawandel für das eigene Unternehmen nicht wesentlich ist, kann sich nicht auf eine kurze Notiz beschränken. Die Anforderung ist strenger: Verlangt wird eine zukunftsgerichtete Analyse, die begründet, unter welchen Bedingungen sich diese Einschätzung künftig ändern könnte, etwa bei veränderten Klimapfaden oder neuen regulatorischen Entwicklungen. Eine Nicht‑Wesentlichkeitsfeststellung ohne diese Begründung gilt als unzureichend dokumentiert und wird von Prüfern regelmäßig beanstandet.
Für die Entscheidungs‑Matrix empfiehlt sich, folgende Einträge festzuhalten: das geprüfte Thema, die Inside‑out‑Bewertung mit Kennzahl, die Outside‑in‑Bewertung mit Szenario, die Schwellenwerte, das Endergebnis, die Begründung im Falle der Nicht‑Wesentlichkeit und das Freigabedatum durch die Geschäftsleitung. Diese Matrix wird bei jeder externen Prüfung als erstes angefordert, noch vor den eigentlichen Emissionsdaten.
Daten-, Systems- und Kontrollanforderungen für E1: praktische Umsetzung
Die größte operative Hürde bei ESRS E1 liegt selten im Verständnis der Anforderungen, sondern in der Datenqualität. Relevante Datenquellen verteilen sich meist über mehrere Systeme, die selten für Nachhaltigkeitsberichterstattung gebaut wurden: das ERP‑System für Energie‑ und Materialeinkauf, die Gebäudeverwaltung für Heizung und Strom, der Fuhrpark für Kraftstoffverbrauch und die Einkaufsabteilung für Lieferantendaten entlang der Scope‑3‑Kette.
Für jeden E1‑Datenpunkt lohnt sich eine eigene Zeile in einer Daten‑ und Kontrollmatrix. Diese sollte mindestens folgende Spalten enthalten:
- Datenpunkt (z. B. Scope‑1‑Emissionen aus stationärer Verbrennung)
- Datenquelle und System (z. B. ERP‑Modul, Zählerstand, Lieferantenabfrage)
- Berechnungsmethode und verwendeter Emissionsfaktor
- Verantwortliche Person oder Abteilung
- Erhebungshäufigkeit (monatlich, quartalsweise, jährlich)
- Unsicherheitsgrad und Schätzverfahren, falls Primärdaten fehlen
Häufige Umsetzungsfehler entstehen genau an den Nahtstellen dieser Matrix: fehlende Rückverfolgbarkeit zwischen Aktivitätsdaten, verwendeten Emissionsfaktoren, Konsolidierungsgrenzen und Schätzverfahren. Wenn niemand mehr nachvollziehen kann, warum ein bestimmter Emissionsfaktor für einen Lieferanten verwendet wurde, scheitert die Prüfung an genau dieser Stelle, nicht am fehlenden Willen zur Transparenz.
Ein Audit‑Trail ist deshalb kein Nice‑to‑habe, sondern Pflicht. Jede Änderung an einem Datenpunkt, jede nachträgliche Korrektur eines Emissionsfaktors und jede Schätzung sollte mit Datum, Urheber und Begründung protokolliert werden. Externe Prüfer verlangen genau diese Nachvollziehbarkeit, besonders bei Scope‑3‑Daten, die naturgemäß mit größeren Unsicherheiten behaftet sind.
Für die technische Umsetzung hilft eine strukturierte Roadmap zur Erhebung der CSRD‑Datenpunkte, die Zuständigkeiten und Systeme von Anfang an klar zuordnet. Ergänzend liefern spezialisierte Datenplattformen wie EnerlyticsAI Methoden zur Messung und Validierung von Emissionsdaten, was besonders bei Scope‑1‑ und Scope‑2‑Kennzahlen die Fehleranfälligkeit senkt.
Profi-Tipp: Legen Sie für jede Emissionskategorie ein eigenes Datenblatt an, das Quelle, Berechnungsmethode, Verantwortliche und Unsicherheitsgrad in einer Zeile zusammenführt. Das klingt nach Mehraufwand, spart aber bei der nächsten Prüfungsrunde Tage an Rückfragen, weil jede Zahl sofort erklärbar ist.
Wer diese Kontrollstruktur erst im Jahr der ersten Berichtspflicht aufbaut, gerät fast immer unter Zeitdruck. Die Datenerhebung für ein volles Geschäftsjahr braucht Vorlaufzeit, und rückwirkend lassen sich Zählerstände oder Lieferantenabfragen kaum sauber rekonstruieren.
Phasen, Übergangsregelungen und häufige Ausnahmeregelungen
ESRS folgt einem Wellenkonzept: Große kapitalmarktorientierte Unternehmen berichten zuerst, kleinere und mittlere Unternehmen folgen in späteren Wellen mit entsprechend späteren Erstanwendungsjahren. Für einzelne Datenpunkte innerhalb von E1 gelten zusätzlich eigene Übergangsfristen, die unabhängig von der Unternehmenswelle greifen.
Konkrete Beispiele für phasenweise Erleichterungen:
- Bestimmte Scope‑3‑Datenpunkte dürfen in den ersten Berichtsjahren ausgelassen werden, wenn die notwendigen Informationen von Lieferanten noch nicht verfügbar sind, dies muss aber begründet und dokumentiert werden.
- E1‑9, die erwarteten finanziellen Effekte, unterliegt einer phasenweisen Anwendung, in der quantitative Angaben teilweise erst später verpflichtend werden.
- Level‑2‑Maßnahmen der EU‑Kommission regeln in Appendix C weitere Ausnahmen, etwa für Unternehmen mit weniger als einer bestimmten Mitarbeiterzahl.
Wichtig: Diese Ausnahmen entlasten die Berichterstattung zeitlich, sie ersetzen aber nicht die Pflicht zur Dokumentation, warum eine Ausnahme in Anspruch genommen wird. Wer einen Datenpunkt auslässt, muss den Grund, den geplanten Zeitpunkt der Nachlieferung und die Zwischenschritte dorthin schriftlich festhalten.
Die Rechtslage ist zudem in Bewegung. Die EU‑Kommission hat im Juli 2026 überarbeitete Nachhaltigkeitsstandards angenommen, die administrative Lasten reduzieren sollen. Ziel ist ein proportionalerer Ansatz mit weniger verpflichtenden Datenpunkten, bei dem stärker zwischen Pflicht‑ und freiwilligen Angaben unterschieden wird. Das ist keine Blankovollmacht zur Entlastung: Verantwortliche müssen für ihr konkretes Berichtsjahr prüfen, welche Fassung der Rechtsakte tatsächlich gilt, denn Übergangsbestimmungen und neue Erleichterungen überlappen sich zeitlich teilweise.
Wer sich allein auf Schlagzeilen zu „vereinfachten ESRS“ verlässt, ohne den zugrunde liegenden Rechtsakt für das eigene Berichtsjahr zu prüfen, läuft Gefahr, veraltete oder falsche Fristen anzuwenden. Diese Prüfung sollte fester Bestandteil jeder jährlichen Berichtsvorbereitung werden, nicht eine einmalige Recherche.
Governance, Strategieverknüpfung und Management-Freigaben nach E1
ESRS E1 verlangt nicht nur Zahlen, sondern eine nachweisbare Verbindung zwischen Kennzahlen, Strategie und Governance. Fachliteratur betont genau diesen Punkt: Ein Unternehmen, das seine Emissionen korrekt berechnet, aber keinen Bezug zur Unternehmensstrategie herstellt, erfüllt die Anforderung nur zur Hälfte.
Für die Governance‑Nachweise empfehlen sich folgende Schritte:
- Der Übergangsplan (E1‑1) muss formal durch das Leitungsorgan beschlossen werden, mit dokumentiertem Beschlussdatum und Sitzungsprotokoll.
- Wo eine Verknüpfung zwischen Klimazielen und Vergütung von Führungskräften besteht, muss diese offengelegt werden, inklusive der konkreten Kennzahlen, an denen variable Vergütung hängt.
- Die Verantwortlichkeit für die Umsetzung der Klimastrategie sollte einer konkreten Position zugeordnet sein, nicht diffus im Nachhaltigkeitsteam verteilt.
- Zwischen Nachhaltigkeitsbericht und Finanzbericht muss Konsistenz herrschen, etwa bei Investitionssummen oder Risikoeinschätzungen, die in beiden Berichten auftauchen.
- Ein interner Freigabeprozess mit klaren Prüfschritten sollte vor jeder Veröffentlichung durchlaufen werden, idealerweise mit Beteiligung von Compliance, Finanzabteilung und Nachhaltigkeitsteam gemeinsam.
Diese Schnittstelle zwischen Nachhaltigkeits- und Finanzberichterstattung wird von Prüfern zunehmend genau angeschaut. Wenn im Lagebericht andere Investitionssummen für Klimamaßnahmen genannt werden als im Nachhaltigkeitsbericht, ist das ein klassischer Prüfungshinweis, der sich leicht vermeiden lässt, wenn beide Berichte aus derselben Datenbasis gespeist werden.
Praxisleitfaden: Konkrete Schritte zur Umsetzung
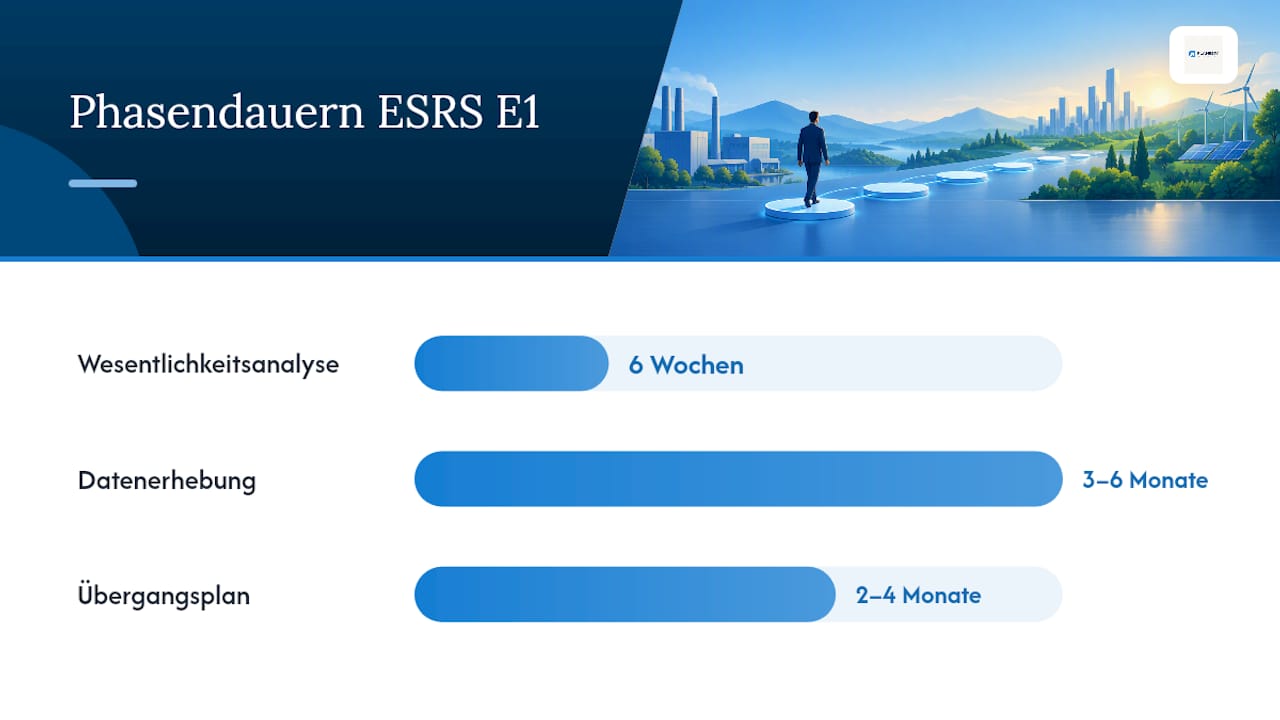
Eine funktionierende Roadmap für ESRS E1 folgt fünf Phasen, die sich zeitlich überlappen können, aber inhaltlich aufeinander aufbauen: Wesentlichkeitsanalyse, Datenerhebung, Aufbau der Kontrollmatrix, Erarbeitung des Übergangsplans und schließlich die eigentliche Offenlegung.
Für jede der neun Disclosure Requirements lohnt sich eine eigene Checkliste mit konkreten Artefakten, die am Ende vorliegen müssen:
- E1‑1 (Übergangsplan): Beschlussprotokoll der Geschäftsleitung, Dekarbonisierungspfad mit Meilensteinen, CapEx/OpEx‑Aufstellung.
- E1‑2 bis E1‑3 (Politiken, Maßnahmen): dokumentierte Richtlinien, Maßnahmenkatalog mit Budget und erwarteter CO2‑Wirkung.
- E1‑4 (Ziele): unterschriebenes Zieldokument mit Basisjahr, Zwischenzielen und Endziel.
- E1‑5 (Energie): Energiebilanz nach Quelle, aufgeschlüsselt nach Standorten.
- E1‑6 (Emissionen): vollständige Scope‑1/2/3‑Berechnung mit Kontrollmatrix und Emissionsfaktoren‑Nachweis.
- E1‑7 (Removals): getrennte Aufstellung von Kompensationsprojekten und Zertifikaten.
- E1‑8 (interne CO2‑Bepreisung): Methodikpapier mit Preisniveau und Anwendungsbereich.
- E1‑9 (finanzielle Effekte): Risikoszenarien mit qualitativer, teilweise quantitativer Einschätzung.
Diese Checkliste for ESRS E1 lässt sich direkt als Projektplan in ein Reporting‑Tool oder eine einfache Tabelle übertragen. Wichtig ist, dass jedes Artefakt einen Verantwortlichen und ein Fertigstellungsdatum trägt, sonst bleibt die Liste eine Absichtserklärung.
Profi-Tipp: Starten Sie mit E1‑6, nicht mit E1‑1. Die Emissionsdaten liefern die Faktenbasis, auf der ein glaubwürdiger Übergangsplan überhaupt erst aufgebaut werden kann. Wer zuerst den Plan schreibt und die Zahlen später nachliefert, riskiert einen Plan ohne Substanz.
Externe Unterstützung lohnt sich vor allem an drei Stellen: bei der methodisch korrekten Wesentlichkeitsanalyse, bei der Identifikation und Akquise passender Fördermittel für Klimaschutzmaßnahmen und bei der technischen Anbindung der Datenerhebung an bestehende ERP‑Systeme. Verschiedene Beratungsunternehmen können diese Schritte technologieoffen begleiten, von der Anlagenkonzeption bis zur Fördermittelakquise, und bei der Erstellung automatisierter ESG‑Reporting‑Dashboards unterstützen, die Kennzahlen direkt aus operativen Systemen ziehen.
| Phase | Zentrales Ergebnis | Typischer Zeitrahmen |
|---|---|---|
| Wesentlichkeitsanalyse | Dokumentierte Matrix mit Ja/Nein‑Entscheidungen | 6 Wochen |
| Datenerhebung | Vollständige Scope‑1/2/3‑Datenbasis | 3–6 Monate |
| Kontrollmatrix | Revisionsfeste Nachweisstruktur pro Datenpunkt | parallel zur Datenerhebung |
| Übergangsplan | Von der Geschäftsleitung beschlossenes Dokument | 2–4 Monate |
| Offenlegung | Geprüfter, mark‑up‑fähiger Bericht | vor dem gesetzlichen Fristende |
Autorperspektive: Worauf Entscheider besonders achten sollten
Die meisten Unternehmen unterschätzen bei ESRS E1 nicht den Umfang der Pflichten, sondern die Reihenfolge, in der sie angegangen werden müssen. Wer zuerst eine hübsche Klimastrategie formuliert und erst danach die Emissionsdaten sauber erhebt, baut ein Kartenhaus. Die Datenrückverfolgbarkeit, also die lückenlose Kette von der Einzelrechnung bis zur ausgewiesenen Tonne CO2, entscheidet am Ende darüber, ob ein Bericht die Prüfung besteht. Governance kommt an zweiter Stelle, aber nicht, weil sie unwichtig wäre, sondern weil ein formal beschlossener Übergangsplan ohne belastbare Zahlen wenig wert ist.
Zur vieldiskutierten 1,5‑Grad‑Kompatibilität in E1‑1: Ich halte sie für den unterschätztesten Glaubwürdigkeitstest im gesamten Standard. Ein Übergangsplan, der sich nicht an einem konkreten Klimapfad messen lässt, ist im Kern eine Absichtserklärung mit Datum. Prüfer und, zunehmend, auch Investoren werden genau danach fragen, ob die genannten Maßnahmen rechnerisch zum genannten Ziel führen können, nicht nur ob sie gut gemeint sind.
Konsistenz zwischen Nachhaltigkeits- und Finanzbericht wird meiner Einschätzung nach 2026 zum größten Streitpunkt in Prüfungen, deutlich mehr als die reine Vollständigkeit der Scope‑3‑Daten. Wer intern keine gemeinsame Datenbasis für beide Berichte aufbaut, produziert unweigerlich Widersprüche, die auffallen.
Meine praktische Empfehlung: Bauen Sie interne Kompetenz für die laufende Datenpflege auf, aber holen Sie sich für die methodisch heiklen Punkte, Wesentlichkeitsanalyse, Szenarioarbeit, Fördermittelstrategie, gezielt externe Unterstützung. Das spart am Ende mehr Zeit, als es kostet.
— Alexios Donas
Wie PLANEGY Unternehmen bei ESRS E1 unterstützt
Es gibt Beratungsunternehmen, die für Unternehmen die Arbeit übernehmen, die bei ESRS E1 am meisten Zeit kostet: die technische Umsetzung zwischen Wesentlichkeitsanalyse und fertigem Bericht, ohne dabei einseitig auf eine bestimmte Technologie festgelegt zu sein.
Der Einstieg lässt sich unterschiedlich gestalten. Für Unternehmen, die eine dauerhafte Betreuung suchen, bietet PLANEGY das Klimaschutzmanagement im Abo an, das laufende Datenpflege, Kennzahlen‑Tracking und Reporting‑Unterstützung über die eigentliche Erstberichterstattung hinaus abdeckt. Wer zunächst eine punktuelle Analyse benötigt, etwa zur Anlagenkonzeption, zur Genehmigungsbegleitung oder zur Identifikation passender Fördermittel für Klimaschutzmaßnahmen, findet die passenden Leistungen in der Übersicht der PLANEGY‑Angebote. Die technologieoffene Beratung deckt dabei eine breite Palette ab, von Nahwärmesystemen über verschiedene Energieträger bis zu automatisierten ESG‑Reporting‑Dashboards, die operative Daten direkt für die E1‑Berichterstattung nutzbar machen.
Ein erstes Gespräch klärt meist schon, welche Disclosure Requirements bei Ihnen wesentlich sind und wo der größte Aufwand liegt. Nehmen Sie über die Leistungsseite Kontakt auf und lassen Sie den nächsten Schritt für Ihre ESRS‑E1‑Umsetzung konkret durchsprechen.
Quellen
Der rechtlich verbindliche Ausgangspunkt für alle E1‑Anforderungen bleibt die Delegated Regulation (EU) 2023/2772, sie definiert die Disclosure Requirements selbst und ist damit der Primärtext für jede rechtliche Auslegungsfrage. Für die praktische Umsetzung einzelner Anforderungen liefert der EFRAG Knowledge Hub detaillierte Implementierungshinweise, insbesondere zum Übergangsplan.
Für aktuelle Rechtsänderungen lohnt sich ein regelmäßiger Blick auf Mitteilungen der EU‑Kommission, da sich Übergangsfristen und Ausnahmeregelungen ändern können. Eine kompakte Übersicht der neun Disclosure Requirements bietet zudem die Zusammenfassung auf esrs-nachhaltigkeitsberichterstattung.de. Alle vier Quellen sollten in die eigene Reporting‑Dokumentation als Referenz übernommen werden, damit jede interne Entscheidung im Zweifel auf den Originaltext zurückführbar ist.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Anwalt. Wenden Sie sich an eine qualifizierte Rechtsfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
- Commission Delegated Regulation (EU) 2023/2772 (EUR-Lex)
- EFRAG Knowledge Hub – ESRS E1 (Delegated Act / Implementation Guidance)
- Esrs-nachhaltigkeitsberichterstattung
FAQ
Was verlangt ESRS E1 konkret von Unternehmen?
ESRS E1 verlangt Offenlegungen zu Klimaschutz, Anpassung und Energie, aufgeteilt in neun Disclosure Requirements. Dazu zählen unter anderem ein Übergangsplan mit 1,5‑Grad‑Kompatibilität, quantifizierte Reduktionsziele und die vollständige Erfassung der Scope‑1/2/3‑Emissionen.
Wie erfülle ich ESRS E1 als kleineres Unternehmen?
Der erste Schritt ist immer eine dokumentierte doppelte Wesentlichkeitsanalyse, die festlegt, welche der neun Anforderungen tatsächlich relevant sind. Für kleinere Unternehmen greifen zudem Wellen‑ und Phasenregelungen, die spätere Erstanwendungsjahre und Ausnahmen für einzelne Datenpunkte vorsehen.
Welche Rolle spielt die doppelte Wesentlichkeit bei ESRS E1?
Sie entscheidet, welche Disclosure Requirements berichtspflichtig werden, und funktioniert über zwei Perspektiven: die Auswirkung des Unternehmens auf das Klima und die finanzielle Betroffenheit durch den Klimawandel. Eine Nicht‑Wesentlichkeitsfeststellung muss zukunftsgerichtet begründet werden, eine kurze Notiz reicht nicht aus.
Was ist der häufigste Fehler bei der ESRS-E1-Umsetzung?
Der häufigste Fehler ist fehlende Rückverfolgbarkeit zwischen Aktivitätsdaten, Emissionsfaktoren und Konsolidierungsgrenzen, besonders bei Scope‑3‑Daten. Eine dokumentierte Kontrollmatrix pro Datenpunkt mit klaren Verantwortlichkeiten beugt diesem Problem vor.
Unterstützt PLANEGY bei der Umsetzung von ESRS E1?
Ja, PLANEGY unterstützt Unternehmen bei der technischen Umsetzung von E1, unter anderem über automatisierte ESG‑Reporting‑Dashboards und das laufende Klimaschutzmanagement im Abo. Konkrete Preise für einzelne Leistungen sind direkt über die Leistungsübersicht auf Anfrage erhältlich.